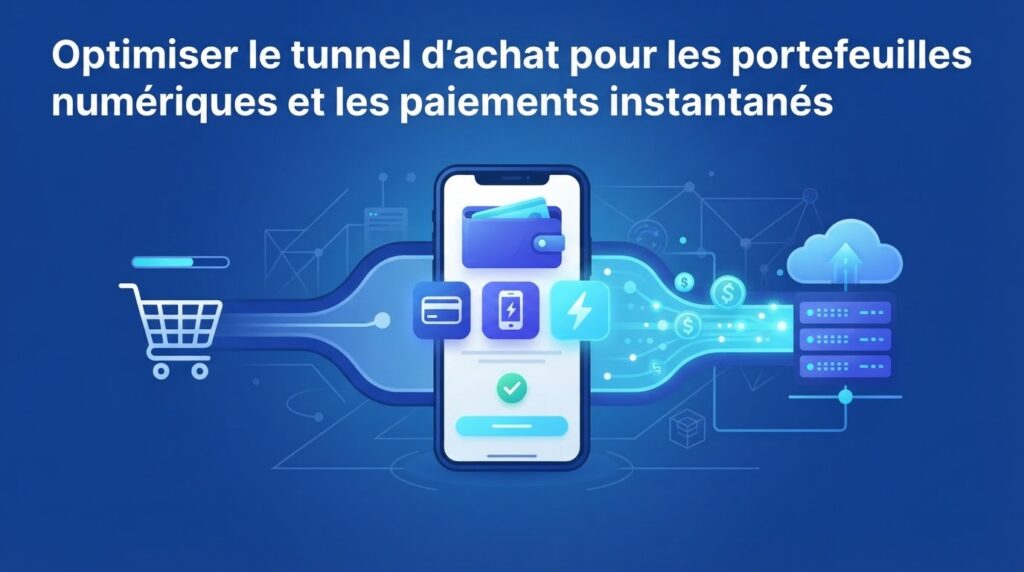
Un tunnel d’achat qui impose une saisie longue, masque les moyens de paiement attendus ou échoue à rassurer au bon moment laisse des ventes en chemin. Optimiser le tunnel d’achat pour les portefeuilles numériques et les paiements instantanés consiste à réduire ces frictions sans sacrifier la conformité, la sécurité ni la capacité de pilotage de votre e-commerce.
Le sujet est devenu stratégique pour les PME comme pour les marchands WooCommerce : les utilisateurs arbitrent vite entre plusieurs sites, tandis que les wallets, les virements instantanés et les parcours account-to-account (A2A) changent les attentes. L’enjeu n’est pas d’empiler des boutons de paiement, mais de proposer le bon moyen, au bon client, dans un flux lisible et techniquement fiable.
Pourquoi optimiser le tunnel d’achat pour les wallets et paiements instantanés
Le checkout demeure un point faible récurrent du commerce en ligne. Baymard estime que 65 % des sites présentent une performance de checkout « mediocre » ou plus faible ; 35 % seulement atteignent un niveau « decent » ou meilleur, et seuls 2 % sont considérés comme « good ». Ces constats montrent qu’une amélioration méthodique du paiement reste un levier concret avant même d’augmenter le budget d’acquisition.
Sur mobile, l’effet de friction est encore plus visible. Selon Baymard, 43,2 % des utilisateurs de smartphone ou de tablette ont abandonné une commande en ligne dans le tunnel d’achat au cours des deux derniers mois. La saisie d’un numéro de carte, d’une date d’expiration, d’un cryptogramme ou d’une adresse peut paraître anodine ; cumulée sur un petit écran, elle augmente l’effort demandé au client.
Réponse directe : pour optimiser un checkout, affichez au moins un portefeuille numérique en complément de la carte, réduisez les champs à saisir, rendez les frais et délais visibles avant le paiement, puis mesurez séparément la performance de chaque moyen de paiement et de chaque appareil.
Les portefeuilles numériques apportent surtout une réponse à la vitesse et à la simplicité. Ils permettent généralement au client de valider un moyen de paiement déjà enregistré dans son environnement, plutôt que de ressaisir ses informations. Baymard recommande d’offrir au moins une option de paiement tierce, telle qu’un wallet, en complément des cartes, car une partie des utilisateurs s’appuie sur ces solutions.
Les paiements instantanés répondent à un autre besoin : accélérer la confirmation et le transfert de valeur sur des rails numériques. Les flux de paiements instantanés ont atteint près de 22 000 milliards de dollars en 2024 dans les 15 principales économies ayant adopté ces rails, avec une croissance annuelle attendue de 15 à 18 % sur les cinq prochaines années. À l’échelle d’un marchand, cela ne signifie pas que chaque commande doit passer par un rail instantané ; cela signifie que le choix, l’intégration et l’orchestration du paiement deviennent des éléments de compétitivité.
Diagnostiquer les frictions avant d’ajouter de nouveaux moyens de paiement
Ajouter un wallet à un tunnel mal conçu ne corrige pas toutes les causes d’abandon. Commencez par distinguer les frictions de navigation, de formulaire, de confiance et de paiement. Cette distinction évite d’attribuer à tort un problème de livraison, de prix ou de création de compte au seul écran de règlement.
Cartographier le parcours réel, sur ordinateur et sur mobile
Réalisez des commandes test complètes, depuis une fiche produit jusqu’à la confirmation. Faites-le sur les appareils réellement utilisés par votre audience, avec différents navigateurs et en connexion mobile. Vérifiez notamment ce qui se passe lorsqu’un moyen de paiement est indisponible, lorsqu’une authentification est demandée ou lorsqu’un client revient après une interruption.
- Le bouton d’ajout au panier et le récapitulatif de commande sont-ils immédiatement compréhensibles ?
- Le client voit-il les frais, les délais de livraison et les conditions importantes avant de s’engager dans le paiement ?
- Le checkout impose-t-il la création d’un compte alors qu’une commande invité serait suffisante ?
- Les options wallet apparaissent-elles sur les appareils et navigateurs compatibles, sans créer de confusion pour les autres visiteurs ?
- Un échec de paiement explique-t-il clairement la prochaine action possible, sans faire perdre le panier ?
Suivre les bons signaux plutôt qu’un seul taux de conversion
Le taux de conversion global est nécessaire, mais insuffisant. Un marchand doit pouvoir observer les passages entre panier, début de checkout, affichage du paiement, tentative de paiement, autorisation ou validation, puis page de confirmation. Une chute brutale avant le paiement peut indiquer un problème de formulaire ou de transparence ; une chute après le choix du moyen peut révéler une erreur d’intégration, une incompatibilité ou un refus.
Segmentez au minimum les résultats par appareil, source de trafic, pays ou zone de livraison, nouveau ou ancien client, et moyen de paiement choisi. Cette lecture permet de savoir, par exemple, si un wallet réduit réellement l’effort sur mobile ou si un virement instantané répond à une préférence propre à une audience donnée.
Il faut également regarder l’après-commande : taux de paiement finalisé, commandes dupliquées, demandes au support, remboursements, délai de rapprochement et qualité des données remontées dans l’outil de gestion. Une expérience apparemment fluide côté client peut créer une charge opérationnelle si les statuts ne sont pas correctement synchronisés.
Choisir les portefeuilles numériques et rails instantanés utiles à votre clientèle
Le bon mix de paiement dépend de la clientèle, du pays ciblé, du panier moyen, du type de produit et de l’environnement technique. Il n’existe donc pas de liste universelle de solutions à afficher. Le principe est de couvrir les préférences les plus plausibles sans saturer l’interface ni multiplier des intégrations difficiles à maintenir.
Capgemini constate que les wallets numériques et les paiements instantanés progressent dans le mix mondial des paiements et exercent une pression sur les revenus d’interchange ainsi que sur les parcours classiques. Dans des marchés établis pour la carte, notamment aux États-Unis, au Royaume-Uni, au Canada et en Australie, les wallets de type pass-through et staged wallets sont particulièrement dynamiques. Pour un marchand français qui vend au-delà de son marché local, le moyen de paiement peut donc devenir un critère de localisation aussi important que la langue, la devise ou la livraison.
Évaluer chaque option sur quatre critères
- Adéquation client : analysez les appareils utilisés, les marchés servis et les moyens déjà demandés au support ou observés chez vos clients récurrents.
- Fluidité du parcours : vérifiez le nombre d’étapes, la capacité à préremplir ou confirmer rapidement les informations et le retour fiable vers votre page de confirmation.
- Exploitation : examinez les statuts de paiement, le remboursement, le rapprochement comptable, la gestion des litiges et les alertes en cas d’échec.
- Intégration et gouvernance : contrôlez la compatibilité avec WooCommerce ou votre solution sur mesure, les règles de sécurité, la protection des données et les responsabilités entre marchand, PSP et prestataire technique.
Les paiements instantanés et les flux A2A ne doivent pas être présentés comme une simple version rapide de la carte. Leur fonctionnement, les mécanismes de remboursement, les contrôles anti-fraude, la confirmation de statut et le support client peuvent différer. C’est pourquoi l’intégration doit être pensée avec les processus de commande, de livraison, de facturation et de service après-vente.
McKinsey observe que les instant payments sont utilisés de plus en plus pour les règlements marchands, l’alimentation de wallets numériques, les paiements dans le gaming et les paris sportifs, ainsi que les transferts account-to-account. Ces usages élargissent la réflexion : le paiement instantané peut servir à encaisser une commande, mais aussi à accélérer un versement, un règlement partenaire ou le financement d’un compte, selon le modèle d’activité.
Concevoir un checkout mobile qui réduit réellement l’effort
Le mobile ne doit pas recevoir une version compressée du checkout desktop. C’est le contexte dans lequel le wallet apporte le plus souvent sa valeur d’usage : moins de saisie manuelle, moins de changements d’application et une validation plus directe. Mais cet avantage disparaît si le tunnel affiche des formulaires inutiles avant le choix du paiement.
Réduire les champs sans retirer les informations nécessaires
Demandez uniquement les données utiles pour traiter la commande, livrer, facturer et assister le client. Réutilisez les informations déjà collectées lorsque cela est pertinent, sans empêcher leur modification. Le client doit notamment pouvoir corriger facilement une adresse, choisir un mode de livraison ou visualiser le contenu de son panier avant de payer.
Pour les paiements par carte qui restent indispensables, Baymard met en avant des éléments d’ergonomie concrets : validation Luhn, auto-formatage du numéro de carte et disponibilité d’options telles que les wallets pour réduire la friction. Ces détails ne remplacent pas une bonne architecture du tunnel, mais ils évitent des erreurs de saisie et améliorent la compréhension immédiate du formulaire.
Présenter les options de paiement dans un ordre clair
Ne transformez pas l’étape de paiement en catalogue. Affichez les options pertinentes, avec un libellé reconnaissable et une explication courte lorsqu’un fonctionnement particulier le justifie. Un wallet compatible peut être mis en avant sans reléguer la carte ou les autres options à un niveau illisible.
- Conservez un intitulé explicite pour chaque moyen de paiement.
- Ne demandez pas d’informations de carte avant qu’un client puisse sélectionner son wallet.
- Préservez le panier et les coordonnées si l’utilisateur annule ou échoue dans un flux externe.
- Affichez le montant final et les principaux éléments de la commande à proximité de la validation.
- Testez l’ordre d’affichage selon l’appareil et le marché, mais évitez les changements non mesurés.
La rapidité perçue repose aussi sur la stabilité. Un bouton de wallet qui s’affiche tardivement, une redirection qui ne revient pas correctement ou une page de confirmation ambiguë crée plus de doute qu’un paiement carte traditionnel bien exécuté. Avant tout déploiement large, testez les scénarios normaux, les annulations, les refus, les doubles clics et les retours arrière.
Créer de la confiance autour des paiements instantanés
La confiance n’est pas seulement une question de logo ou de cadenas. Elle se construit par des informations cohérentes, la prévisibilité des étapes et une confirmation de commande sans ambiguïté. Cette dimension prend de l’importance à mesure que les interfaces de paiement visibles perdent du poids au profit de couches logicielles, de routage et d’authentification.
McKinsey décrit un déplacement du centre de gravité du paiement vers un « control layer », où la valeur se concentre davantage dans la confiance, le dynamic routing et les agentic rails. Pour un e-commerçant, cela implique de ne pas réduire l’optimisation à la couleur d’un bouton : les règles qui choisissent un parcours, la qualité des intégrations et le traitement des événements de paiement sont tout aussi déterminants.
Rendre les conséquences du choix compréhensibles
Lorsqu’un paiement entraîne une redirection, une validation bancaire ou une confirmation différée, expliquez-le avant l’action. Le client doit savoir ce qui va se passer, quel montant sera validé et comment reconnaître la réussite de sa commande. Sur la page finale, confirmez la commande, récapitulez les informations essentielles et fournissez un point de contact clair en cas de problème.
La conformité doit être intégrée dès la conception, et non ajoutée après la mise en ligne. Baymard rappelle que les règles européennes mises à jour sur les contrats à distance pour les services financiers sont entrées en vigueur le 19 juin 2026. Même lorsque votre activité ne relève pas directement de ces services, cette évolution illustre l’importance de parcours transparents, de libellés explicites et d’informations contractuelles accessibles.
Un design clair aide à concilier conversion et contrôle. Les mentions nécessaires ne doivent pas être cachées derrière des liens vagues, tandis que les messages de sécurité ne doivent pas interrompre inutilement la progression. Faites relire le parcours par vos interlocuteurs juridiques, finance et support, puis validez que les textes affichés correspondent exactement au comportement réel du paiement.
Intégrer les moyens de paiement au-delà de l’écran de règlement
Un checkout performant dépend de processus invisibles pour l’acheteur : création de commande, calcul du stock, communication des statuts, capture ou confirmation du paiement, émission de facture, préparation logistique, remboursement et rapprochement. McKinsey souligne que l’économie des paiements se déplace des interfaces visibles vers les software layers. Pour les équipes e-commerce, la conséquence est simple : une intégration wallet ou instant payment doit être évaluée de bout en bout.
Cette approche est particulièrement importante avec WooCommerce, où les extensions, le thème, le cache, la gestion des stocks et les systèmes tiers peuvent influencer le comportement du checkout. Une installation rapide d’un module ne suffit pas si les webhooks, les pages de retour, les e-mails transactionnels ou les statuts de commande ne sont pas cohérents.
Mettre en place une architecture opérationnelle fiable
- Source de vérité : définissez le système qui fait foi pour le statut de commande et les règles de passage à la préparation.
- Gestion des événements : traitez les retours de paiement de façon idempotente pour éviter qu’un même événement crée plusieurs actions.
- Réconciliation : rapprochez régulièrement les commandes, les transactions et les remboursements avec les données du prestataire.
- Monitoring : surveillez les erreurs de paiement, les délais de réponse, les taux d’échec et les écarts par appareil ou moyen de paiement.
- Plan de continuité : prévoyez un comportement clair si un prestataire est indisponible ou si une méthode ne peut être proposée temporairement.
La gestion du compte client fait aussi partie de cette architecture. Baymard indique que 30 % des shoppers souhaitent gérer leurs cartes enregistrées indépendamment du checkout, et que 26 % veulent surtout consulter leur historique de commandes. Un espace client utile ne doit pas devenir une obligation préalable à l’achat : il doit prolonger l’expérience après la commande, faciliter le suivi et donner un contrôle compréhensible sur les données et moyens enregistrés.
Pour un marchand, cette séparation réduit la charge cognitive au moment du paiement. Le client achète d’abord ; il peut ensuite retrouver ses commandes, gérer ses informations autorisées et demander de l’aide sans revenir dans un tunnel artificiellement complexe.
Mesurer, tester et déployer l’optimisation du tunnel d’achat
Une amélioration de checkout doit être traitée comme un cycle de décision, pas comme une refonte ponctuelle. Les données Baymard montrent qu’il existe une marge de progression significative sur le marché ; elles ne permettent pas de prédire à elles seules le gain d’un site précis. Votre mesure doit donc relier les évolutions d’interface à vos propres résultats commerciaux et opérationnels.
Construire une feuille de route progressive
- Établissez une référence : documentez le tunnel actuel, les appareils dominants, les taux de passage et les erreurs connues.
- Corrigez les frictions certaines : clarifiez les coûts, limitez les champs, améliorez les erreurs de formulaire et stabilisez la page de paiement.
- Ajoutez une option tierce pertinente : déployez un wallet ou un parcours adapté à votre marché avec des critères de suivi définis à l’avance.
- Contrôlez l’impact réel : examinez conversion, finalisation, support, remboursement, qualité des statuts et charge de rapprochement.
- Itérez : ajustez la présentation, les règles de disponibilité et les processus internes à partir des observations, sans multiplier les changements simultanés.
Les indicateurs les plus utiles associent le parcours client et la qualité d’exécution : taux de début de checkout, taux de sélection par moyen de paiement, taux de paiement réussi, abandons après tentative, revenu validé, taux de commandes nécessitant une intervention et délais de résolution. Une hausse des clics sur un wallet n’est pas un succès si elle entraîne des commandes non finalisées ou des difficultés de remboursement.
Les tests doivent respecter la cohérence de marque et les obligations applicables. Comparez une hypothèse précise à une autre : ordre de présentation, libellé, emplacement d’une explication ou disponibilité selon le contexte. Évitez d’interpréter un résultat sur une période trop courte, pendant une campagne exceptionnelle ou après avoir modifié simultanément prix, livraison et paiement.
Préparer le checkout aux parcours agentiques sans négliger l’existant
L’évolution du paiement ne s’arrête pas aux wallets. McKinsey indique que Visa, Mastercard, PayPal ainsi que Stripe/OpenAI poussent des approches destinées à permettre des achats via des agents vérifiés et un checkout intégré aux assistants. Ces parcours restent à traiter avec prudence selon leur maturité, leur disponibilité et leur pertinence commerciale, mais ils renforcent une idée déjà utile aujourd’hui : le paiement ne se déroulera pas toujours dans un écran de checkout traditionnel.
Les priorités immédiates ne changent pas pour autant. Un catalogue propre, des prix cohérents, un stock fiable, des règles de livraison claires, des API ou intégrations solides et des confirmations de commande exactes constituent la base. Sans ces fondations, automatiser davantage le parcours ne fait qu’automatiser les erreurs et l’incertitude.
La meilleure préparation consiste à séparer les principes durables des modes passagères. Les principes durables sont la réduction de l’effort, la transparence, le contrôle de l’utilisateur, la sécurité, l’observabilité et la qualité des données. Les solutions ou interfaces pourront évoluer ; ces exigences restent valables pour une carte, un wallet, un virement instantané, un flux A2A ou un achat initié via un assistant.
Optimiser le tunnel d’achat ne revient donc pas à remplacer la carte par un nouveau moyen de paiement. Il s’agit de construire un parcours qui reconnaît les préférences des clients, offre au moins une alternative de paiement pertinente, limite les saisies inutiles et relie le paiement à des processus de commande fiables. Dans un marché où les wallets et les paiements instantanés prennent du poids, cette discipline protège à la fois la conversion et la qualité de service.
Pour une boutique WooCommerce ou un site e-commerce sur mesure, commencez par un audit concret du checkout mobile, des erreurs de paiement et des intégrations existantes. Une agence web capable d’associer UX, développement, hébergement, maintenance et SEO peut ensuite prioriser les améliorations qui servent réellement vos ventes, vos équipes et vos clients.